加索尔2016年转投马刺:战术适配与长期影响的双重考量
2016年,保罗·加索尔离开芝加哥公牛,加盟圣安东尼奥马刺,这笔转会当时被看作技术流内线与体系球队的一次对接。保罗·加索尔的职业生涯以高位策应和低位脚步见长,马刺则长期以整体传导和空间拉开著称。两支球队的风格差异,让这次转会的适配问题从第一天起就被讨论。两者的结合在纸面上顺理成章,真正落地却要面对年龄、节奏和角色分配的多重考验。本文从战术适配、场上角色变化和长期影响几个方面展开。
战术适配的技术基础
从战术角度看,马刺的进攻长期依赖内线在高位持球、外线绕掩护跑动,这与保罗·加索尔的技术特点高度贴合。他在公牛时期就常年在肘区接球,用传球串联两侧的射手和空切手。马刺需要的正是这样一位能在中路分球的大个子,保罗·加索尔在进攻端有清晰的技术基础。
进攻端的顺滑并不意味着整体适配没有缝隙,落地过程里仍有需要磨合的地方。保罗·加索尔的移动速度在生涯后期已经下滑。马刺防守体系对换防和护框的要求并不低,这对他的体能分配构成考验。教练组需要在用他组织和保护他体能之间找平衡,这种取舍贯穿了他在马刺的时期。
因此,适配的讨论不能只盯着进攻端的传球美学,防守端的特点同样要算进去。马刺的挡拆防守讲究退守和轮转,保罗·加索尔的横移速度决定了他在某些对位里会被针对。球队可能更多用团队轮转去补他的短板,而不是要求他单人解决问题,这本身说明了体系的定位。
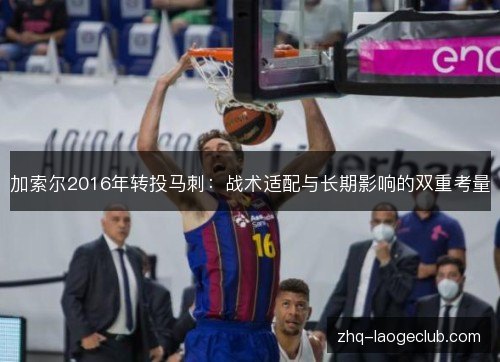
高位策应与内外联动
高位策应是保罗·加索尔职业生涯里最稳定的标签之一,也是他区别于许多内线的技术底色。他在罚球线附近接球后,能观察到弱侧的切入和外线空位,这种视野让马刺的半场进攻多一个发起点。球队不再只靠后卫发起,内线也可以成为传导的枢纽,进攻层次因此更丰富。
内外联动随之被放大,手递手配合成为这套体系里常见的起手式。保罗·加索尔和后卫之间的手递手配合,能制造防守的犹豫,外线射手因此得到更舒服的出手机会。他在低位的背身单打虽然不再主要,但作为牵制点,仍能吸引包夹,为外线创造空间。
这是马刺看中保罗·加索尔的核心原因,也是引援思路里最清晰的一环。球队崇尚分享球权,而这位内线的传球习惯恰好契合这种文化。从这个意义上说,战术适配的落点不只是他能得多少分,更在于他让整支球队的传导更顺畅。老哥俱乐部官方网站这种价值在数据栏里并不显眼,却体现在每一次转移球的节奏里。
角色转变中的落差
角色层面的调整没有战术层面那么顺,落差往往出现在细节里。在公牛,保罗·加索尔仍是进攻的重要选项,球权和使用率处在较高水平。到了马刺,传导体系要求每个人都成为链条的一环,持球权重自然下降。他需要接受更少持球和更明确的功能定位,这种转变对老将并不轻松。
防守端的落差比进攻端更明显,也更难用体系完全遮住。马刺的内线需要频繁参与协防和轮转,保罗·加索尔的体能和移动在这样的强度下被反复考验。球队在使用他时要考虑对位和节奏,尽量让传球价值最大化。防守压力如何分担,这种取舍本身就是适配的一部分。
期望与现实的差距,最终落在球队和个人的平衡上。保罗·加索尔带来的组织能力是真实的,年龄带来的局限同样真实。马刺没有为他推翻体系,他也没有强行改变打法,双方在有限空间里寻找交集。这种让步在职业体育里并不少见,也往往决定了一段合作的实际效果。
长期影响与阵容过渡
把视线放长,这次转会对马刺的意义不只在一个赛季。保罗·加索尔的到来,让球队在内线多了一个能组织的选项,也为年轻内线提供观察和学习的样本。球队在他身上验证的内线参与发起、传导优先于单打的思路,可能延续到了后续的阵容搭建里。
对保罗·加索尔本人而言,加盟马刺是他生涯后期的一次选择。他在西班牙国家队和多家俱乐部积累的经验,在这里得到了另一种呈现方式。球队的体系让他不必大包大揽,也让他更早面对角色收缩的现实。这种呈现方式更强调团队,也更考验耐心。
长期影响的另一面是衔接问题,球队不可能只围绕一位老将搭建未来。保罗·加索尔不是长期方案,球队需要在短期战力和未来储备之间做判断。他在马刺的这段时间,可能更像体系与老将之间的一次相互试探。结果里既有战术上的收获,也有年龄带来的无奈。
放在更长的时间线上,保罗·加索尔2016年的这次转会,是技术流内线与体系球队对接的一个样本。它可能说明适配从来不是单向的,球队要调整,球员也要让步。这次转会留给马刺的,不只是一段短暂的战力补充,还有如何安置老将、如何平衡组织与防守的经验。
回头看保罗·加索尔在马刺的传球路线,会发现他的出球选择始终围绕弱侧空位展开。以后马刺的内线在高位接球时,是选择自己攻还是先找人,这种取舍能反映球队对组织型内线的态度。
哥伦布机员2008年拿下大联盟冠军:小市场球队技术流打法的胜利
2008年美国职业足球大联盟的冠军奖杯,落到了哥伦布机员手里。这支来自俄亥俄的球队没有大都市的市场体量,也没有耀眼的引援清单,靠的是把技术流踢法执行到底。小市场球队如何在大联盟生存,答案往往不在账本上...